Domain americancoin.de kaufen?
Wir ziehen mit dem Projekt
americancoin.de um.
Sind Sie am Kauf der Domain
americancoin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain americancoin.de kaufen?
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **


Ähnliche Suchbegriffe für Verrechnungssteuer
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
Rückerstattung der Verrechnungssteuer, Gebundene Ausgabe von Stefan Oesterhelt,Oliver Oppliger, Stämpfli Verlag AG, 978-3-7272-3558-0Rückerstattung Der Verrechnungssteuer, Gebundene Ausgabe Von Stefan Oesterhelt,oliver Oppliger, Stämpfli Verlag Ag, 978-3-7272-3558-0, Seitenanzahl: 338170,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kahnt, Helmut: Deutsche Silbermünzen 1800-1872Deutsche Silbermünzen 1800-1872 , Die größeren Silbermünzen der deutschen Staaten waren schon seit dem späten 19. Jahrhundert bei Sammlern beliebt, weil sie ein abgeschlossenes Gebiet mit attraktiven Prägungen darstellen. Die Faszination dieser Münzen ist nach wie vor vorhanden. Für diese Münzen bietet der vorliegende Katalog - nunmehr in 3. Auflage aufgelegt - ein unverzichtbares Nachschlagewerk. Hinzu kommt die weitestgehende Erfassung der Varianten und Proben zu den einzelnen Münzen, die in dieser Kompaktheit sonst nirgends vorhanden sind. Für die Aufnahme in diesen Katalog war die Zugehörigkeit der Münzstände zum Heiligen Römischen Reich Deutscher Nation (bis 1806) bzw. danach zum Deutschen Bund ausschlaggebend. Daher sind auch alle österreichischen Halbtaler, Doppelgulden, Taler und Doppeltaler ab 1800 bis zum Ausscheiden Österreichs aus dem Deutschen Bund 1866/67 aufgenommen worden, nicht aber die habsburgischen Prägungen für Ungarn und die italienischen Besitzungen. Die komplette Bebilderung und die Preise für drei Erhaltungsgrade sichern eine gute Handhabbarkeit des Katalogs. Bei vielen Münzen sind zudem konkrete Auktionspreise für Spitzenstücke der letzten Jahre angegeben, aus denen man die Preisentwicklung für außergewöhnliche Erhaltungen erkennen kann. , Lüfter & Lüftergehäuse > Motorkühlung , Auflage: 2022, Erscheinungsjahr: 20220302, Produktform: Leinen, Autoren: Kahnt, Helmut, Edition: REV, Auflage: 22003, Auflage/Ausgabe: 2022, Seitenzahl/Blattzahl: 760, Abbildungen: schwarz-weiß bebildert, Keyword: Bewertungskatalog; Doppeltaler; Halbtaler; Proben; Sammeln; Silbermünzen; Taler; Varianten; Österreich; österreichisch Taler; österreichische Doppegulden; österreichische Doppeltaler; österreichische Halbtaler, Fachschema: Antiquitäten / Münzen, Banknoten~Geld / Münze~Münze~Numismatik, Warengruppe: HC/Sammlerkataloge, Fachkategorie: Münzen, Banknoten, Medaillen, Siegel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Battenberg Verlag, Verlag: Battenberg Verlag, Verlag: Battenberg Verlag, Länge: 197, Breite: 133, Höhe: 35, Gewicht: 908, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783866460423 9783924861360, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
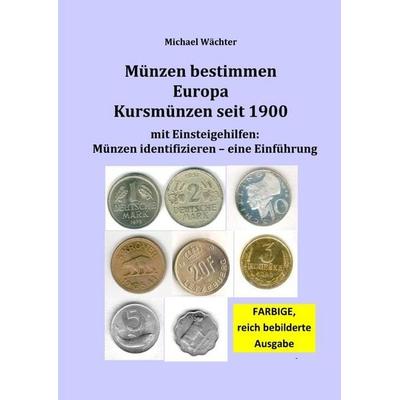
Kursmünzenkataloge zum Einsteigen in das Münzensammeln / Münzkatalog Europa - Kursmünzen ab 1900, mit Einsteigehilfen: Münzen identifizieren,Kursmünzenkataloge Zum Einsteigen In Das Münzensammeln / Münzkatalog Europa - Kursmünzen Ab 1900, Mit Einsteigehilfen: Münzen Identifizieren, Taschenbuch Von Michael Wächter, Epubli, 978-3-565-43138-0, Seitenanzahl: 18049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
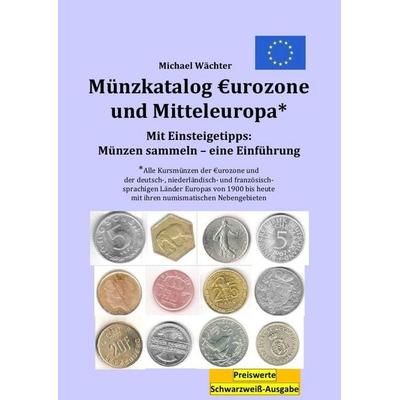
Kursmünzenkataloge zum Einsteigen in das Münzensammeln / Münzkatalog Eurozone und Mitteleuropa - mit Einsteigetipps: Münzen sammeln, Taschenbuch vonKursmünzenkataloge Zum Einsteigen In Das Münzensammeln / Münzkatalog Eurozone Und Mitteleuropa - Mit Einsteigetipps: Münzen Sammeln, Taschenbuch Von Michael Wächter, Epubli, 978-3-565-09649-7, Seitenanzahl: 10015,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
-
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **


Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **
Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
Top-Angebote
Produkte zum Begriff Verrechnungssteuer:
-
Persen Verlag Die Währung Euro kennenlernen: MünzenDas Thema Geld ist in vielen Alltagssituationen präsent und für die Teilhabe am gesellschaftlichen Leben von großer Bedeutung. Mit der Unterrichtseinheit Die Währung Euro kennenlernen: Münzen vermitteln Sie Ihren Schülern das erste Grundwissen für den Umgang mit Geld. Die Arbeitsunterlagen starten mit einer einführenden Geschichte und gehen über in spielerische Aufgabenstellungen, die in 3 Differenzierungsstufen unterteilt sind. Die zahlreichen Bilder der Euro-Münzen sorgen für eine nachhaltige Einprägung bei den Schülern und können zusätzlich optimal für Domino- und Memoryspiele genutzt werden.6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Missbrauchsfälle bei der Rückerstattung der Verrechnungssteuer, Taschenbuch von Josiane Weder, Stämpfli Verlag AG, 978-3-7272-2818-6Missbrauchsfälle Bei Der Rückerstattung Der Verrechnungssteuer, Taschenbuch Von Josiane Weder, Stämpfli Verlag Ag, 978-3-7272-2818-6, Seitenanzahl: 378160,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rückerstattung der Verrechnungssteuer, Gebundene Ausgabe von Stefan Oesterhelt,Oliver Oppliger, Stämpfli Verlag AG, 978-3-7272-3558-0Rückerstattung Der Verrechnungssteuer, Gebundene Ausgabe Von Stefan Oesterhelt,oliver Oppliger, Stämpfli Verlag Ag, 978-3-7272-3558-0, Seitenanzahl: 338170,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kahnt, Helmut: Deutsche Silbermünzen 1800-1872Deutsche Silbermünzen 1800-1872 , Die größeren Silbermünzen der deutschen Staaten waren schon seit dem späten 19. Jahrhundert bei Sammlern beliebt, weil sie ein abgeschlossenes Gebiet mit attraktiven Prägungen darstellen. Die Faszination dieser Münzen ist nach wie vor vorhanden. Für diese Münzen bietet der vorliegende Katalog - nunmehr in 3. Auflage aufgelegt - ein unverzichtbares Nachschlagewerk. Hinzu kommt die weitestgehende Erfassung der Varianten und Proben zu den einzelnen Münzen, die in dieser Kompaktheit sonst nirgends vorhanden sind. Für die Aufnahme in diesen Katalog war die Zugehörigkeit der Münzstände zum Heiligen Römischen Reich Deutscher Nation (bis 1806) bzw. danach zum Deutschen Bund ausschlaggebend. Daher sind auch alle österreichischen Halbtaler, Doppelgulden, Taler und Doppeltaler ab 1800 bis zum Ausscheiden Österreichs aus dem Deutschen Bund 1866/67 aufgenommen worden, nicht aber die habsburgischen Prägungen für Ungarn und die italienischen Besitzungen. Die komplette Bebilderung und die Preise für drei Erhaltungsgrade sichern eine gute Handhabbarkeit des Katalogs. Bei vielen Münzen sind zudem konkrete Auktionspreise für Spitzenstücke der letzten Jahre angegeben, aus denen man die Preisentwicklung für außergewöhnliche Erhaltungen erkennen kann. , Lüfter & Lüftergehäuse > Motorkühlung , Auflage: 2022, Erscheinungsjahr: 20220302, Produktform: Leinen, Autoren: Kahnt, Helmut, Edition: REV, Auflage: 22003, Auflage/Ausgabe: 2022, Seitenzahl/Blattzahl: 760, Abbildungen: schwarz-weiß bebildert, Keyword: Bewertungskatalog; Doppeltaler; Halbtaler; Proben; Sammeln; Silbermünzen; Taler; Varianten; Österreich; österreichisch Taler; österreichische Doppegulden; österreichische Doppeltaler; österreichische Halbtaler, Fachschema: Antiquitäten / Münzen, Banknoten~Geld / Münze~Münze~Numismatik, Warengruppe: HC/Sammlerkataloge, Fachkategorie: Münzen, Banknoten, Medaillen, Siegel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Battenberg Verlag, Verlag: Battenberg Verlag, Verlag: Battenberg Verlag, Länge: 197, Breite: 133, Höhe: 35, Gewicht: 908, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger EAN: 9783866460423 9783924861360, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es Verrechnungssteuer?
Die Verrechnungssteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Lotteriegewinne erhoben wird. Sie dient dazu, sicherzustellen, dass Steuern auf diese Einkünfte auch tatsächlich bezahlt werden, da Kapitalerträge oft schwer zu überwachen sind. Zudem soll die Verrechnungssteuer verhindern, dass Steuerpflichtige Kapitalerträge nicht oder unvollständig in ihrer Steuererklärung angeben. Durch die Verrechnungssteuer wird somit die Steuerehrlichkeit gefördert und Steuerhinterziehung erschwert. Letztendlich trägt die Verrechnungssteuer somit zur gerechten Verteilung der Steuerlast bei. **
-
Wie funktioniert die Verrechnungssteuer?
Die Verrechnungssteuer ist eine Quellensteuer, die auf bestimmte Kapitalerträge wie Zinsen, Dividenden und Lizenzgebühren erhoben wird. Sie wird direkt an der Quelle abgezogen, bevor der Empfänger die Zahlung erhält. In der Regel beträgt der Steuersatz 35%, kann aber je nach Abkommen zwischen den Ländern variieren. Die Verrechnungssteuer dient dazu, sicherzustellen, dass die Steuern auf Kapitalerträge auch tatsächlich bezahlt werden, insbesondere bei ausländischen Empfängern. Steuerpflichtige können die Verrechnungssteuer in ihrer Steuererklärung geltend machen, um eine Doppelbesteuerung zu vermeiden. **
-
Wann gibt es Verrechnungssteuer?
Die Verrechnungssteuer wird in der Regel auf Zinsen und Dividenden erhoben, die von einer in der Schweiz ansässigen Person an eine andere Person gezahlt werden. Sie wird auch auf bestimmte Versicherungsleistungen und Lotteriegewinne erhoben. Die Verrechnungssteuer wird direkt an der Quelle abgezogen, bevor die Zahlung an den Empfänger erfolgt. Es gibt jedoch Ausnahmen und Befreiungen von der Verrechnungssteuer, je nach den spezifischen Umständen und Vereinbarungen zwischen den Ländern. In der Schweiz wird die Verrechnungssteuer von den Finanzinstituten eingezogen und an die Steuerbehörden abgeführt. **
-
Wann wird die Verrechnungssteuer abgezogen?
Die Verrechnungssteuer wird in der Regel abgezogen, wenn Kapitalerträge wie Zinsen, Dividenden oder auch Lotteriegewinne ausgezahlt werden. Dieser Steuerabzug erfolgt direkt durch die auszahlende Stelle, wie beispielsweise die Bank oder die Lotteriegesellschaft. Der abgezogene Betrag wird dann an das zuständige Finanzamt überwiesen. In der Regel beträgt die Verrechnungssteuer einen festen Prozentsatz des Kapitalertrags. Steuerpflichtige können unter bestimmten Voraussetzungen eine Rückerstattung der Verrechnungssteuer beantragen. **
Ähnliche Suchbegriffe für Verrechnungssteuer
-
Kursmünzenkataloge zum Einsteigen in das Münzensammeln / Münzkatalog Europa - Kursmünzen ab 1900, mit Einsteigehilfen: Münzen identifizieren,Kursmünzenkataloge Zum Einsteigen In Das Münzensammeln / Münzkatalog Europa - Kursmünzen Ab 1900, Mit Einsteigehilfen: Münzen Identifizieren, Taschenbuch Von Michael Wächter, Epubli, 978-3-565-43138-0, Seitenanzahl: 18049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kursmünzenkataloge zum Einsteigen in das Münzensammeln / Münzkatalog Eurozone und Mitteleuropa - mit Einsteigetipps: Münzen sammeln, Taschenbuch vonKursmünzenkataloge Zum Einsteigen In Das Münzensammeln / Münzkatalog Eurozone Und Mitteleuropa - Mit Einsteigetipps: Münzen Sammeln, Taschenbuch Von Michael Wächter, Epubli, 978-3-565-09649-7, Seitenanzahl: 10015,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Medaillen und Münzen des Gessammthauses Wittelsbach., Taschenbuch von Staatliche Münzsammlung München, British Library, Historical Print Editions,Die Medaillen Und Münzen Des Gessammthauses Wittelsbach., Taschenbuch Von Staatliche Münzsammlung München, British Library, Historical Print Editions, 978-1-01-618827-2, Seitenanzahl: 29627,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Medaillen und Münzen des Gessammthauses Wittelsbach., Gebundene Ausgabe von Staatliche Münzsammlung München, British Library, Historical PrintDie Medaillen Und Münzen Des Gessammthauses Wittelsbach., Gebundene Ausgabe Von Staatliche Münzsammlung München, British Library, Historical Print Editions, 978-1-01-618345-1, Seitenanzahl: 29641,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auf was wird Verrechnungssteuer erhoben?
Die Verrechnungssteuer wird in der Regel auf Zinserträge, Dividenden und bestimmte andere Kapitaleinkünfte erhoben. Sie dient dazu, sicherzustellen, dass Steuern auf Kapitaleinkünfte auch tatsächlich entrichtet werden, insbesondere wenn der Steuerpflichtige im Ausland ansässig ist. Die Verrechnungssteuer wird von den Finanzinstituten direkt an die Steuerbehörden abgeführt und kann unter bestimmten Voraussetzungen auf die Einkommensteuer angerechnet werden. Es ist wichtig, die Regelungen zur Verrechnungssteuer im jeweiligen Land zu kennen, da sie je nach Land unterschiedlich sein können. **
-
Wann bekommt man die Verrechnungssteuer zurück?
Die Verrechnungssteuer kann unter bestimmten Voraussetzungen zurückgefordert werden. Dies ist in der Regel der Fall, wenn man als Steuerpflichtiger in einem Doppelbesteuerungsabkommen mit dem betreffenden Land lebt. Zudem muss man die entsprechenden Antragsformulare ausfüllen und einreichen. Die Rückerstattung erfolgt dann in der Regel nach Prüfung des Antrags durch die zuständigen Behörden. Es ist wichtig, die Fristen für die Antragsstellung zu beachten, da eine verspätete Einreichung dazu führen kann, dass die Verrechnungssteuer nicht erstattet wird. **
-
Ist die Verrechnungssteuer eine indirekte Steuer?
Ist die Verrechnungssteuer eine indirekte Steuer? Die Verrechnungssteuer ist eine direkte Steuer, die auf Kapitalerträge wie Zinsen und Dividenden erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut abgezogen und an die Steuerbehörden weitergeleitet. Im Gegensatz dazu sind indirekte Steuern wie die Mehrwertsteuer oder die Verbrauchssteuer auf den Verkauf von Waren und Dienstleistungen erhoben. Die Verrechnungssteuer zielt darauf ab, die Steuerhinterziehung bei Kapitaleinkünften zu verhindern und die Steuerehrlichkeit zu fördern. **
-
Wie bekomme ich die Verrechnungssteuer zurück?
Um die Verrechnungssteuer zurückzubekommen, musst du in der Regel eine Steuererklärung einreichen. Dabei musst du angeben, dass du die Verrechnungssteuer zurückfordern möchtest. Es ist wichtig, alle erforderlichen Unterlagen wie Belege und Bescheinigungen beizufügen. Die Verrechnungssteuer wird dann von deiner Steuerschuld abgezogen oder dir zurückerstattet, je nachdem, ob du zu viel Steuern gezahlt hast. Es empfiehlt sich, sich bei Unklarheiten an einen Steuerberater oder das zuständige Finanzamt zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.